



-
カテゴリから探す
カテゴリを選択してください
-
タグから探す
タグを選択してください
close
「銀行から火災保険の見積もりが届いたら、5年で20万円を超えていた」「これって普通なの? もっと安くできないの?」
新築の打ち合わせが進み、住宅ローンの手続きが見えてきた頃、夫婦で顔を見合わせる場面かもしれません。建築費や土地代に比べれば小さな金額に見えても、35年の暮らしで積み上がる費用です。
この記事では、浜松で1996年から家づくりを続け、土地探しから1,000棟以上をお手伝いしてきた都田建設が、新築戸建ての火災保険について、次の順で解説します。
- 建物と家財の補償の基本
- 5年一括の相場と「みんないくら払っている」の実態
- 浜松・静岡県西部で押さえたい3つの地域リスク
- 保険料が「家を建てる前」に決まる3つのポイント
- 住宅ローンとの関係と、契約までの流れ
火災保険料は2024年10月の改定以降も上昇傾向にあり、補償の決め方で差が出やすくなっています。ローンの実行前に、ご夫婦で一度整理しておくと安心です。
なお、資金計画の中で火災保険まで含めて考えたい方へ、都田建設の家づくりがわかる資料を無料でお届けしています。
新築戸建ての火災保険とは?「建物」と「家財」の補償をまず整理
火災保険は、名前のとおり火災だけに備えるものではありません。本章では、火災保険の基本について、以下3点を整理します。
- 火災保険で補償される災害の範囲(地震は別の保険)
- 建物と家財は別々の補償対象であること
- 保険金額は「新価」で決めること
火災保険で補償されるのは火災だけではない
住宅向けの火災保険で補償の対象にできる損害は、次のとおりです。
| 補償の種類 | 主な内容 |
|---|---|
| 火災・落雷・破裂・爆発 | 火事、雷による家電の故障、ガス爆発など |
| 風災・雹(ひょう)災・雪災 | 台風で屋根が飛ぶ、雹で窓が割れるなど |
| 水災 | 台風や豪雨による床上浸水、土砂崩れなど |
| 水濡れ | 給排水設備の事故による室内の水漏れなど |
| 盗難 | 空き巣による家財の盗難、窓ガラスの破損など |
| 破損・汚損 | 家具をぶつけて壁に穴が開いたなど、偶然の事故 |
一方、地震・噴火・津波を原因とする損害は、火災保険では補償されません。地震による火災も対象外です。これらに備えるには、火災保険にセットで「地震保険」を付ける必要があります。
家財保険とは?建物とは別契約で、家具・家電・衣類を守る保険
家財保険とは、火災保険のうち、家具・家電・衣類などの家財を補償対象とする保険です。火災保険では「建物」と「家財」を分けて契約するため、建物のみを補償する契約では家財の損害は補償されません。
補償対象は、次のように分けられます。
| 区分 | 含まれるもの |
|---|---|
| 建物 | 基礎、屋根、外壁、床、造作家具、キッチン・浴室などの設備 |
| 家財 | 家具、家電、衣類、食器、寝具など、建物内に置いてある動かせるもの |
ただし、建物と家財の境界が分かりにくいものもあります。たとえば、建物に取り付けられたエアコンや造作棚は、一般的に建物として扱われます。契約によって取り扱いが異なる場合もあるため、加入時に補償範囲を確認しておきましょう。
北欧家具や照明、お気に入りの食器に囲まれた暮らしを考えている方にとって、家財の補償も大切です。万一の際に大切な持ち物を守れるよう、建物とあわせて家財にも必要な補償を備えておきましょう。
保険金額は「新価」で決める|建物は再建築費、家財は家族構成で目安を持つ
保険金額とは、万一のときに支払われる保険金の上限です。決め方には「新価」と「時価」の2つがあります。
- 新価(再調達価額):同じ建物を今建て直すのにかかる金額
- 時価:新価から経年劣化分を差し引いた金額
現在の住宅向け火災保険は新価での契約が一般的で、新築であれば建築費(本体工事費)がそのまま目安になります。建物の保険金額を低く設定すると、保険料は下がりますが、建て直しに足りないおそれがあるので注意しましょう。
家財については、世帯主の年齢と家族構成から目安を出す簡易評価表を、多くの保険会社が用意しています。保険会社によって異なりますが、30代の夫婦と子ども1人で700万〜1,000万円程度が目安として示されています。実際の持ち物に合わせて調整して問題ありません。
保険金額を考える際は、「うちの家財をすべて買い直したらいくらか」をご夫婦で一度話してみることをおすすめします。
戸建ての火災保険の相場は5年一括でいくら?
火災保険の相場は「条件次第」としか言えないのが正直なところです。ただ、何が保険料を左右するかを知れば、自分の見積もりが妥当かどうかは判断できます。
以下では、火災保険の費用について、以下3つの視点で解説します。
| 本章の内容 | 概要 |
|---|---|
| 保険料が決まる6つの要素 | 構造・所在地・築年数・保険金額・補償範囲・保険期間 |
| 新築木造戸建ての相場 | 5年一括で10〜20万円台が目安(条件による) |
| 値上げの動向 | 2024年10月改定の内容と今後の見通し |
保険料が決まる6つの要素|構造級別・所在地・築年数・保険金額・補償範囲・保険期間
火災保険料は、次の6つの要素の組み合わせで決まります。
| 要素 | 保険料への影響 |
|---|---|
| ① 構造級別 | M構造(マンション)<T構造(耐火建築物・準耐火建築物・省令準耐火建物など)<H構造(その他の建物)の順に高くなる傾向 |
| ② 所在地 | 都道府県別に料率が異なり、水災は市区町村単位で5区分 |
| ③ 築年数 | 築浅ほど割安。新築は最も有利な区分 |
| ④ 保険金額 | 建物・家財の金額に比例して高くなる |
| ⑤ 補償範囲 | 水災を付けるか、免責金額(自己負担額)をいくらにするかで変動 |
| ⑥ 保険期間・払い方 | 最長5年。長期一括払いが割安 |
構造級別は影響が特に大きく、損害保険料率算出機構の資料では、構造によって参考純率に数倍の差があると示されています。また、保険期間は2022年10月以降、最長5年に短縮されました。それでも1年契約を毎年更新するより、5年一括のほうが総額は抑えやすくなります。
出典:損害保険料率算出機構「火災保険・地震保険の概況」
新築木造戸建ての相場は5年一括で10〜20万円台が目安
複数の保険会社や比較メディアが公開している試算例をまとめると、新築の木造戸建て(H構造)における火災保険の相場は、おおむね以下のとおりです。
| 条件 | 5年一括の目安 |
|---|---|
| 建物のみ・水災なし・地震保険なし | 約10万円前後 |
| 建物+家財・水災あり・地震保険なし | 約15〜20万円 |
| 建物+家財・水災あり・地震保険あり | 約20〜30万円 |
※建物2,000万円前後、家財500〜1,000万円、首都圏や中部地方の試算例をもとにした目安です。所在地・免責金額・割引の有無で大きく変わります。
ここで大切なのは、「みんないくら払っているか」の平均を知っても、自分の見積もりの妥当性は判断できないという点です。同じ浜松市内でも、構造級別や水災・地震保険の有無によって、保険料は2倍以上変わります。
適正額を知る手順はシンプルです。
- 建物の保険金額(建築費)と家財の保険金額を先に決める
- 自分の土地に必要な補償(水災・地震)を決める
- 同じ条件で2〜3社の見積もりを比べる
この順番で見れば、「高い・安い」ではなく「合っている・合っていない」で判断できます。
出典:ダイヤモンド不動産研究所「火災保険料の相場は年間いくら?(2026年3月)」、マネーライフ本舗「火災保険の相場はいくら?」
値上げが続く火災保険|2024年10月改定の内容と今後の見通し
火災保険料の基準となるのが、損害保険料率算出機構が算出する「参考純率」です。2023年6月の改定では全国平均で13.0%引き上げられ、あわせて水災の料率が市区町村単位で5区分に細分化されました。この改定は、2024年10月以降に始まる契約から各社の保険料に反映されています。
背景にあるのは、台風・豪雨・雹などの自然災害による保険金支払いの増加と、修繕費や資材の値上がりです。そのため、今後も価格改定などによって保険料が上がる可能性は否定できません。
とはいえ、すでに契約している火災保険は、満期まで保険料が変わることはありません。「急いで契約する」必要はありませんが、改定の時期を知っておくと、契約のタイミングを考える材料になります。
出典:損害保険料率算出機構「火災保険参考純率改定のご案内(2023年6月)」
浜松・静岡県西部で戸建てを建てる人が押さえたい3つの地域リスク
浜松・静岡県西部で家を建てるなら、次の3つを踏まえて補償を決めることをおすすめします。
| リスク | 浜松での特徴 | 補償の考え方 |
|---|---|---|
| 地震・津波 | 南海トラフ巨大地震の想定域。地震保険料は全国最高水準 | 地震保険+耐震等級割引の活用 |
| 風災 | 冬の「遠州のからっ風」と秋の台風 | 基本補償に含まれることが多いが、免責と付属物を確認 |
| 水災 | 天竜川・馬込川などの流域と土砂災害警戒区域 | ハザードマップと水災等地を見て要否を判断 |
地震・津波|静岡県は地震保険料が全国で最も高い水準
地震保険は、国と保険会社が共同で運営する制度です。どの保険会社で契約しても保険料は同じです。火災保険にセットでのみ加入でき、保険金額は火災保険の30〜50%の範囲で、建物5,000万円・家財1,000万円が上限です。
保険料は都道府県ごとに異なり、静岡県は東京都・神奈川県・千葉県と並んで、非木造(イ構造)・木造(ロ構造)ともに全国で最も高い料率です。2022年10月以降の基本料率では、木造(ロ構造)の建物で保険金額1,000万円あたり年間41,100円です。
ただし、耐震性の高い住宅には割引があります。
| 割引の種類 | 割引率 |
|---|---|
| 耐震等級3 | 50% |
| 耐震等級2 | 30% |
| 耐震等級1 | 10% |
| 建築年割引(1981年6月以降) | 10% |
※割引は重複適用できません。住宅性能評価書など所定の確認資料が必要です。
なお、2025年度に契約された住宅向け火災保険のうち、地震保険を付帯した割合は全国で70.8%となり、過去最高を更新しています。南海トラフを意識する静岡県西部では、地震保険は「付けるかどうか」より「どう無理なく付けるか」を考えたい補償です。支払った地震保険料は、所得税・住民税の「地震保険料控除」の対象にもなります。
出典:財務省「地震保険の基本料率」、損害保険料率算出機構「2025年度地震保険付帯率」、国税庁「No.1145 地震保険料控除」
風災|遠州のからっ風と台風から屋根・外壁・カーポートを守る
浜松の冬を象徴するのが、北西から吹き下ろす「遠州のからっ風」です。秋には台風の通過もあり、屋根材のめくれや飛来物による外壁・窓の破損は、この地域で現実的に起こりうる損害です。
風災は多くの火災保険で基本補償に含まれています。確認したいのは、次の2点です。
- 免責金額:風災の自己負担額をいくらに設定しているか
- 付属物の扱い:カーポート・門・塀・物置が「建物」に含まれる契約か
ガレージやアウトドアリビングのある暮らしを考えている方は、屋外の構造物がどこまで補償されるかを、契約前に確認しておくと安心です。
水災|天竜川・馬込川流域ではハザードマップと「水災等地」を確認してから判断
水災補償を付けるかどうかは、ハザードマップと火災保険の「水災等地」を確認して判断しましょう。
2024年10月以降の火災保険では、水災に関する保険料率が地域ごとのリスクに応じて1〜5等地に分けられています。区分番号が大きいほど相対的な水災リスクが高く、水災部分の保険料も高くなる仕組みです。
浜松市は地域によって1〜4等地に分かれます。中央区は旧中区が1等地、旧東区が3等地、旧西区と旧北区の三方原地区が2等地、旧南区が4等地です。浜名区は旧浜北区が1等地、それ以外が2等地、天竜区は2等地に該当します。同じ区内でも区分番号が異なるため、建築予定地の水災等地を個別に確認してください。
また、「高台だから水災補償は不要」と判断する前に、次の3点も確認しましょう。
- 浜松市防災マップで洪水・内水の浸水想定を確認する
- 土砂災害警戒区域・特別警戒区域に含まれていないか確認する
- 付近を流れる中小河川の洪水浸水想定区域図を確認する
浜松市では、2025年3月に市が管理する二級河川5河川の洪水浸水想定区域が指定されました。天竜川や馬込川などの大きな河川から離れていても、中小河川や内水氾濫による浸水リスクは残ります。
水災等地の区分番号だけで補償の要否を決めず、建築予定地の洪水・内水・土砂災害リスクを確認することが大切です。そのうえでリスクが低いと判断できれば、水災補償を外して保険料を抑える選択肢も検討できます。
出典:浜松市「ハザードマップ(浜松市防災マップ)」、浜松市「洪水浸水想定区域図について」、静岡県「ハザードマップで災害リスクを確認しましょう」、損害保険料率算出機構「水災等地検索」
火災保険料は「家を建てる前」に大半が決まる|設計・仕様・土地選びの3つのポイント
火災保険料を左右する構造級別や耐震性能、所在地の水災リスクは、保険会社を選ぶ段階ではなく、家の設計や土地探しの段階でほぼ決まります。
そのため、火災保険について考え始めるタイミングは、引き渡しの直前ではありません。土地や建物の計画とあわせて、次の3点を確認することが大切です。
| ポイント | 保険料への影響 | 決まるタイミング |
|---|---|---|
| ① 構造級別(省令準耐火) | 火災保険料が大きく下がる | 設計・仕様の決定時 |
| ② 耐震等級 | 地震保険料が最大50%割引 | 構造計画の決定時 |
| ③ 土地選び(水災等地) | 水災保険料と要否が変わる | 土地探しの段階 |
構造級別——省令準耐火構造なら木造でもT構造となり保険料が下がる
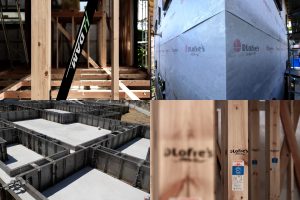
一般的な木造住宅は「H構造」に区分され、火災保険料は3つの構造級別の中で最も高くなります。しかし、木造でも「省令準耐火構造」の基準を満たすと「T構造」に区分され、保険料が大きく下がります。
省令準耐火構造とは、住宅金融支援機構が定める基準で、次のような性能を備えた住宅です。
- 外壁・軒裏が防火構造になっている
- 屋根が不燃材料でつくられている
- 室内の壁・天井に石膏ボードなどの防火被覆がある
- 部屋ごとに区画され、火が広がりにくい
省令準耐火構造の住宅は、地震保険でも保険料の低い「イ構造」として扱われます。静岡県の基本料率では、保険金額1,000万円当たりの年間保険料が、ロ構造の4万1,100円に対してイ構造は2万7,500円です。火災保険と地震保険の両方を抑えやすい点が、省令準耐火構造の特徴です。
また、省令準耐火構造には、隣家からの延焼を防ぎ、火災時の避難時間を確保しやすくする役割もあります。ただし、追加費用がかかる場合があり、梁や天井の木を見せるデザインとは調整が必要です。保険料だけでなく、費用や希望する意匠も含めて検討しましょう。
出典:住宅金融支援機構「省令準耐火構造の住宅とは」、財務省「地震保険の基本料率」
耐震等級|等級3なら地震保険が50%割引
前述のとおり、耐震等級3の住宅は地震保険料が50%割引になります。
たとえば、静岡県にある木造住宅で、建物1,500万円、家財500万円の地震保険に加入するとします。ロ構造で割引がなければ、年間保険料は8万2,200円ですが、耐震等級3の割引が適用されれば、年間4万1,100円となります。
現在の料率が続くと仮定した単純計算では、35年間の差は約144万円です。耐震性能は建物の安全性だけでなく、長期的な保険料にも影響することがわかるでしょう。
なお、都田建設では地震の揺れに「耐える」ことに加え、揺れを「吸収する」ことも重視しています。独自の「高性能ストロング工法」を採用し、制震ダンパー「ミューダム」も標準装備しています。
ただし、制震ダンパーを採用しただけでは、地震保険の割引対象にはなりません。割引を受けるには、耐震等級を証明する所定の書類が必要です。
また、地震保険料の割引は、耐震性能を高めた結果の一つにすぎません。本震だけでなく、その後の余震も見据えて家族の暮らしを守ることが、南海トラフ地震への備えが欠かせない浜松の家づくりでは重要です。
詳しくは「高性能ストロング工法」「制震ダンパー『ミューダム』標準装備」をご覧ください。
土地選び|ハザードマップと水災等地を「土地探しの段階」で見る
水災補償の必要性や保険料は、建築する土地によって変わります。同じ浜松市内でも、水災等地の区分や洪水・内水による浸水リスクは一律ではありません。
土地を検討するときは、価格や広さ、通勤時間だけでなく、次の災害リスクも確認しましょう。
- 洪水・内水による浸水想定
- 土砂災害警戒区域への該当
- 液状化の可能性
- 避難場所や避難経路
都田建設では、これまで1,000棟以上の土地探しをお手伝いしてきました。その経験をもとに、土地の条件だけでなく、そこで長く安心して暮らせるかという視点からも土地選びを支えています。
「保険で備える」前に、「土地選びでリスクを避ける」。これは保険料を抑えるためだけではなく、大雨や台風の夜にも安心して過ごせる住まいをつくるための考え方です。
土地探しについて詳しく知りたい方は、「土地探し1,000棟以上の実績からお客様に合った土地をご提案」をご覧ください。
都田建設の「7つの保証」にある火災保険は、工事中の補償です
都田建設の「万全の7つの保証」には火災保険が含まれていますが、これは工事中の建物を守るためのものです。万一、放火や火の不始末で工事中に火災が起きた場合、一事故につき最大1億円まで、火災前の工事状態への復旧費用を補償します。お施主様ご自身が加入する火災保険は、これとは別に、引き渡し日を始期として契約していただくものです。詳しくは「都田建設の究極の保証」をご覧ください。
住宅ローンと火災保険|加入は必須?銀行紹介の保険はそのまま契約すべき?
住宅ローンを組む方の多くが、火災保険と初めて向き合うのは金融機関の窓口です。本章では、次の3点を整理します。
- 住宅ローンで火災保険が求められる理由と、フラット35の条件
- 銀行・住宅会社が紹介する保険と、自分で選ぶ場合の判断軸
- 家づくりのスケジュールの中で、火災保険をいつ決めるか
住宅ローンを組むなら火災保険はほぼ必須|フラット35の条件と「質権設定」の意味
火災保険の加入は法律上の義務ではありません。しかし、ほとんどの金融機関は、融資の条件として火災保険への加入を求めています。担保である住宅が火災で失われれば、返済が続く一方で住む家がなくなってしまうためです。
たとえばフラット35では、次の条件が定められています。
- 返済終了まで、借入対象の住宅について火災保険(または火災共済)に加入する
- 建物の火災による損害を補償対象とする
- 保険金額は借入額以上とする(建物の評価額を超える場合は評価額まで)
- 保険期間・払込方法・質権設定の取り扱いは、取扱金融機関により異なる
「質権設定」とは、火災で保険金が支払われるとき、金融機関が優先して受け取れるようにする仕組みです。設定を求めるかどうかは、金融機関によって異なります。なお、地震保険は融資条件に含まれないことが一般的です。
出典:住宅金融支援機構「フラット35 火災保険に関するお手続き」
銀行・住宅会社が紹介する火災保険と自分で選ぶ場合|比べるときの4つの判断軸
金融機関や住宅会社から紹介された保険は、ローン実行のスケジュールに合わせて手続きが進みやすく、書類の不備も起こりにくいという利点があります。
一方で、「紹介された=自分の家に合っている」とは限りません。契約前に、次の4点だけはご夫婦で確認することをおすすめします。
| 判断軸 | 確認すること |
|---|---|
| ① 建物の保険金額 | 建築費(再建築費)に合っているか |
| ② 水災・地震の要否 | ハザードマップと土地の条件に合っているか |
| ③ 免責金額 | 自己負担額がいくらに設定されているか |
| ④ 総額と1年あたり | 5年一括の総額を5で割り、他社の見積もりと同条件で比べられるか |
紹介された内容がこの4点を満たしていれば、そのまま契約しても問題ないケースは多いです。大切なのは「誰から紹介されたか」ではなく、「自分たちの家と土地に合っているか」です。
家づくりスケジュールと火災保険の決め時|本審査から引き渡し日までの流れ
火災保険は「いつ入るか」で慌てる方が多い手続きです。一般的な流れを整理すると、次のようになります。
| 家づくりの段階 | 火災保険で行うこと |
|---|---|
| 土地契約・請負契約 | ハザードマップを確認し、水災・地震の要否をイメージする |
| ローン本審査〜着工 | 建物の保険金額(建築費)が確定。見積もりを取り始める |
| 金銭消費貸借契約(引き渡し1か月前ごろ) | 金融機関から火災保険の証券写しや申込書控えを求められることが多い |
| 引き渡し日 | 火災保険の始期(補償開始日)をこの日に合わせる |
引き渡しの2〜3か月前から見積もりを取り始めると、複数社を比べる余裕が持てます。補償開始日は引き渡し日に合わせるのが基本で、早すぎても遅すぎても無駄や空白が生まれます。
なお、家づくり全体の流れについては「家づくりの流れ」も参考にしてください。
新築戸建ての火災保険の選び方5ステップ|保険料を抑える工夫と、削らない方がよい補償
新築戸建ての火災保険は、以下の5ステップで選びましょう。
- 必要な補償を洗い出す:3つの地域リスクを踏まえ、水災・地震の要否を決める
- 保険金額を決める:建物は建築費、家財は家族構成と持ち物から
- 免責金額を決める:小さな修理は自己負担にし、大きな損害に備える設計にすると保険料を抑えやすい
- 保険期間と払い方を決める:5年一括が割安。途中解約しても未経過分は返還される場合がある
- 同じ条件で2〜3社を比べる:条件をそろえないと比較になりません
保険料を抑える5つの工夫と、削らない方がよい補償
火災保険料を抑えるには、必要な補償を残しながら、契約条件や保険金額の無駄を見直すことが大切です。主な方法は次の5つです。
- 5年分の保険料を一括で支払う
- 無理のない範囲で免責金額を設定する
- 利用する可能性の低い特約を外す
- 耐震等級など、適用できる割引を確認する
- 家財の保険金額を実際の所有額に合わせる
ただし、保険料を下げるために必要な補償まで削るのは避けたいところです。地震リスクの高い静岡県での地震保険、浸水想定区域にある住宅の水災補償、高価な家具や家電を所有している場合の家財補償は、慎重に判断しましょう。
また、こだわりのある注文住宅では、建物と家財の保険金額に漏れがないか確認する必要があります。薪ストーブや造作洗面台、オーダーキッチンなど、建物に固定された設備は、一般的に建物の一部として扱われます。再取得するための費用が、建物の保険金額に反映されているか確認してください。
一方、北欧家具や置き型の照明などは、原則として家財に該当します。購入価格だけでなく、現在同等のものを買い直すために必要な金額をもとに、家財の保険金額を設定しましょう。
貴金属や美術品などの高額品は、一般の家財とは補償限度額や取り扱いが異なる場合があります。一定額を超える品物については申告が必要な商品もあるため、契約前に保険会社へ確認しておくと安心です。
なお、薪ストーブの設置状況や使用方法によっては、保険会社への告知や確認が必要になる場合があります。設置することが決まった段階で保険会社や代理店へ伝え、引受条件や補償範囲を確認しておきましょう。
薪ストーブのある暮らしについては、LINE UPの「薪ストーブ空間」もあわせてご覧ください。
35年のライフタイムコストで見る火災保険|5年一括×7回の積み上げをどう考えるか
火災保険は、住宅ローンと同じ35年間、更新を続けることになります。5年一括で15万円なら、7回更新して約105万円。料率改定が続けば、それ以上になる可能性もあります。
私たち都田建設は、家づくりの費用を建築費だけで考えていません。光熱費・メンテナンス費・保険料まで含めた「ライフタイムコスト」で、お施主様の暮らしを見ています。
火災保険についても同じです。「安くする」ことを目的にするのではなく、必要な補償を、家の性能と土地選びで無理なく抑える。それが、私たちが考える火災保険との付き合い方です。
資金計画の考え方は「将来を見据えた資金計画」でも解説していますので、あわせて参考にしてください。
まとめ|火災保険は家の性能と土地選びから考える
新築戸建ての火災保険について、要点を振り返ります。
- 相場は条件次第で、新築木造なら5年一括10〜20万円台が目安です
- 建物の保険金額は建築費、家財は家族構成と持ち物から決めます
- 浜松では地震・風・水の3つのリスクを見て補償を選びます
- 保険料は構造・耐震等級・土地選びで大半が決まります
- ローン実行前に、補償内容をご夫婦で一度確認しましょう
火災保険は、万一のときに暮らしをもう一度始めるための備えです。家の性能と土地選びから丁寧に考えることが、35年の安心につながります。
関連する記事もあわせてご覧ください。
家づくりの全体像を知りたい方は、資料請求をご活用ください。資金計画を相談したい方は家づくり講座へ、実際の住まいを体感したい方は見学会へお越しください。
人気記事
POPULAR
おすすめカテゴリー
RECOMMEND


